Wer im BAFA-Programm berät, bekommt früher oder später eine Rückfrage zum Verwendungsnachweis. Das ist kein Zeichen, dass etwas schiefgelaufen ist. Bei uns trifft es gut jeden dritten Vorgang.
Wir wollten genauer wissen, woran es hängt. Deshalb haben wir alle Rückfragen, Anhörungen und Bescheide ausgewertet, die in unserem Portal liegen: rund 700 Vorgänge mit Hunderten Schreiben und Stellungnahmen. Hier ist das Ergebnis.
Die zehn häufigsten Beanstandungen
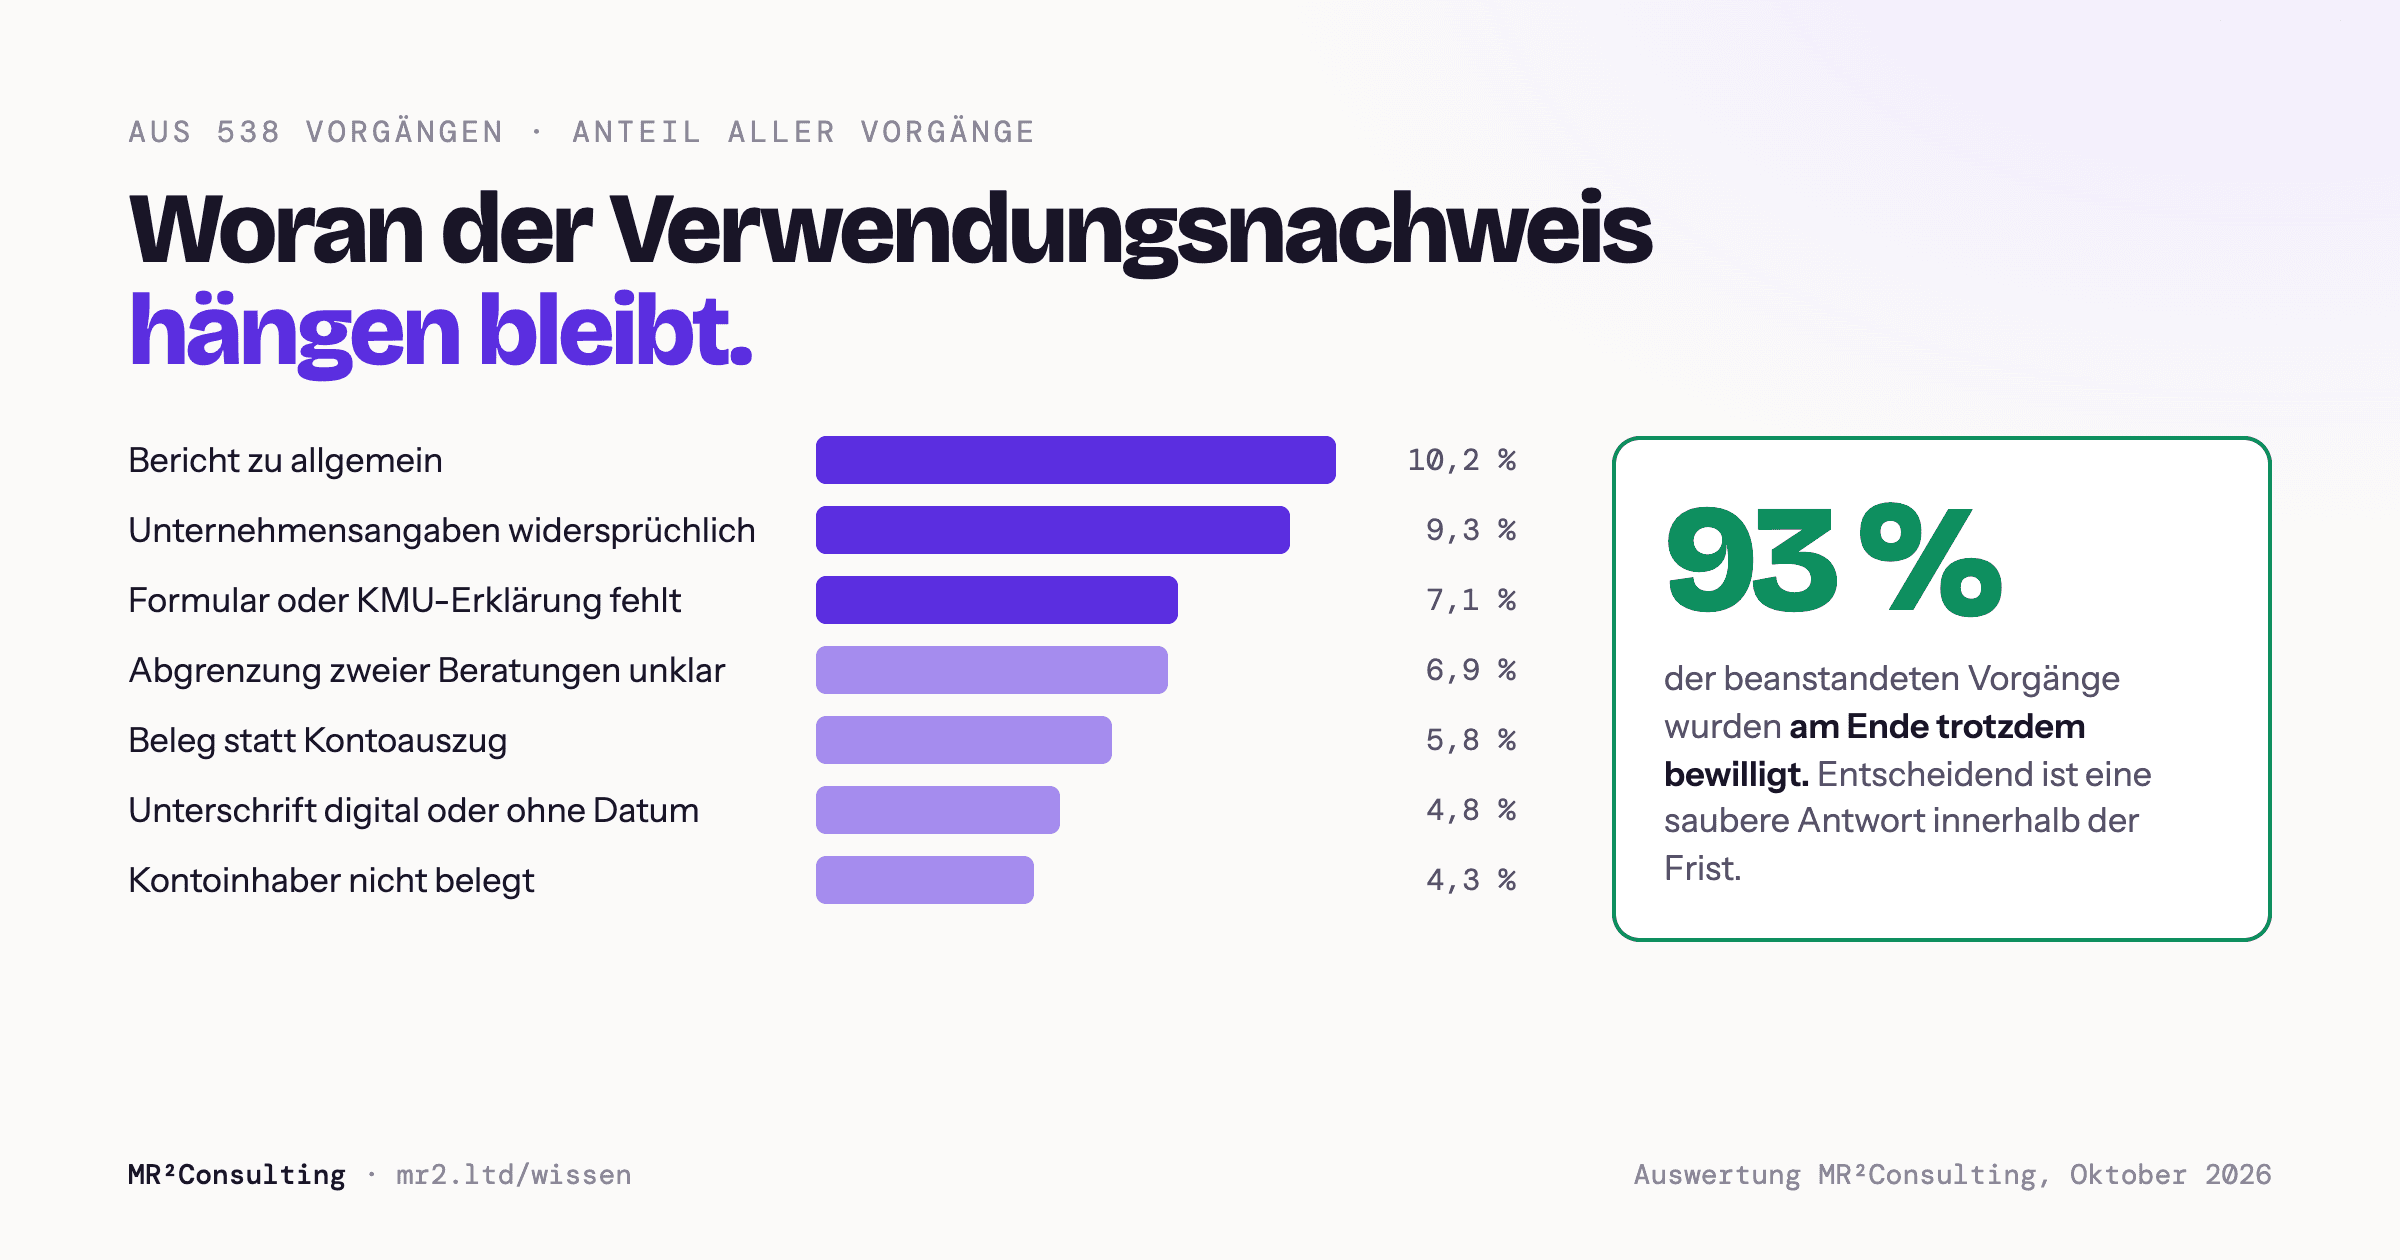
Bei gut einem Drittel der rund 700 Vorgänge gab es mindestens eine Beanstandung, viele hatten mehrere. Die Tabelle zeigt, wie oft ein Thema vorkam: als Anteil aller Vorgänge und als ungefähre Zahl.
| # | Beanstandung | Anteil aller Vorgänge | bei rund 700 Vorgängen |
|---|---|---|---|
| 1 | Bericht zu allgemein, keine konkrete Umsetzung | 10,2 % | etwa 72 |
| 2 | Unternehmensangaben widersprechen sich | 9,3 % | etwa 65 |
| 3 | Verwendungsnachweis-Formular oder KMU-Erklärung fehlt oder ist falsch | 7,1 % | etwa 49 |
| 4 | Zwei Beratungen nicht klar voneinander abgegrenzt | 6,9 % | etwa 48 |
| 5 | Zahlungsbeleg statt Kontoauszug | 5,8 % | etwa 40 |
| 6 | Unterschrift digital, kopiert oder ohne Datum | 4,8 % | etwa 34 |
| 7 | Kontoinhaber nicht belegt | 4,3 % | etwa 30 |
| 8 | Umsetzung durch Dritte statt durch das Unternehmen | 3,2 % | etwa 22 |
| 9 | Leistungszeitraum vor dem Informationsschreiben | 2,4 % | etwa 17 |
| 10 | Steuernummer fehlt auf der Rechnung | 2,4 % | etwa 17 |
Fasst man zusammen, betreffen etwa 10 % aller Vorgänge Unterschriften und Formulare, 9 % den Zahlungsnachweis und 6 % die Rechnung.
1. Der Bericht ist zu allgemein
Der Klassiker, und fast immer hängt er an den Handlungsempfehlungen. In den Schreiben steht dann etwa:
„Der eingereichte Beratungsbericht enthält überwiegend allgemeingültige Handlungsempfehlungen und lässt detaillierte unternehmensbezogene Anleitungen zur Umsetzung in die betriebliche Praxis kaum erkennen.“
Oder deutlicher: Der Bericht ließe sich „auf jedes weitere Unternehmen anwenden“, und Satzbausteine umzustellen sei „keine individuelle Dokumentation“.
Die Handlungsempfehlungen sind mit Abstand der wichtigste Teil des Berichts. Das BAFA sagt es in seinem Merkblatt selbst: Ausschlaggebend für eine mögliche Förderung ist, dass betriebsindividuelle Handlungsempfehlungen entwickelt und Anleitungen zur Umsetzung in die betriebliche Praxis gegeben werden. Eine Analyse allein reicht nicht, „selbst wenn sie von hervorragender Qualität sein sollte“. Ratschläge wie „Werbung ist zu verstärken“ oder „Straffere Organisation der Produktion“ nennt das Merkblatt ausdrücklich als nicht ausreichend.
Der einfachste Test: Tausch den Firmennamen aus. Nimm eine Empfehlung aus deinem Bericht und setz gedanklich eine andere Firma ein. Passt der Text dann immer noch, ist er zu allgemein. Eine gute Empfehlung ergibt nur für genau diesen Betrieb und genau diesen Unternehmer einen Sinn, weil sie seine Zahlen, seine Leute, seine Abläufe und seine Möglichkeiten aufgreift.
Ein Beispiel aus einem Handwerksbetrieb:
- Zu allgemein: „Die interne Kommunikation sollte verbessert werden. Wir empfehlen regelmäßige Teambesprechungen und den Einsatz digitaler Werkzeuge.“ Das passt auf jeden Betrieb in Deutschland.
- Betriebsindividuell: „Aufträge gehen heute mündlich vom Inhaber an die beiden Vorarbeiter, in drei von zehn Fällen fehlen dabei Maße oder Materialangaben (Auswertung der Nacharbeiten März bis Mai). Wir empfehlen ein Auftragsblatt für die bestehende Handwerkersoftware, das der Inhaber bis Ende Oktober mit den Pflichtfeldern Maße, Material und Termin einrichtet. Ab November übergibt er Aufträge nur noch über dieses Blatt, die Vorarbeiter bestätigen den Empfang in der App. Nach acht Wochen vergleicht er die Nacharbeiten mit dem Frühjahr.“
So schreibst du Empfehlungen, die nur zu diesem Betrieb passen:
- Aus der Schwachstelle ableiten. Jede Empfehlung antwortet auf eine Schwachstelle, die du im Ist-Zustand mit Zahlen oder Beobachtungen aus genau diesem Betrieb belegt hast.
- Namen, Rollen und Werkzeuge nennen, die es dort wirklich gibt: wer im Betrieb zuständig ist, welche Software schon läuft, welcher Kunde, welches Produkt, welcher Standort.
- Das Wie beschreiben: die ersten Schritte, wer sie macht, bis wann, und woran man merkt, dass es wirkt.
- An die Möglichkeiten des Betriebs anpassen. Das Merkblatt verlangt Empfehlungen, die zu den finanziellen, personellen und organisatorischen Möglichkeiten des Unternehmens passen. Für einen Betrieb mit fünf Leuten sieht die Lösung anders aus als für einen mit fünfzig.
- Alternativen abwägen. Gibt es mehrere Wege, gehört in den Bericht, warum du diesen empfiehlst.
- Keine Textbausteine. Auch gut formulierte Standardabsätze fallen auf, vor allem wenn sie in mehreren Berichten stehen. Ausformulierter Text wirkt besser als Stichpunkte, und Checklisten oder Pläne, die du mit dem Kunden erarbeitet hast, gehören als Anlage dazu.
2. Die Unternehmensangaben widersprechen sich
Im Antrag steht „natürliche Person“, in der KMU-Erklärung „juristische Person“. Oder das Gründungsdatum im Bericht ist das Geburtsdatum des Inhabers. Oder ein verbundenes Unternehmen fehlt in der KMU-Erklärung.
So vermeidest du es: Rechtsform, Anschrift, Gründungsdatum, Mitarbeiterzahl und Umsatz einmal am Handelsregister oder an der Gewerbeanmeldung prüfen. Danach müssen Antrag, KMU-Erklärung, Bericht und Verwendungsnachweis überall dieselben Angaben tragen.
3. Das Formular fehlt oder gehört zu einem anderen Vorgang
„Nicht eingereicht haben Sie das unterschriebene Verwendungsnachweisformular. Das vorliegende Dokument betrifft ein anderes Unternehmen.“
Das passiert vor allem, wenn ein Kunde zwei Vorgänge hat und Seiten durcheinandergeraten.
So vermeidest du es: Verwendungsnachweis mit De-minimis- und KMU-Erklärung vollständig, mit allen Seiten und unterschrieben hochladen. Die Vorgangsnummer auf jeder Seite prüfen.
4. Zwei Beratungen, aber kein klarer Unterschied
Ein Unternehmen darf zwei Beratungen im Jahr fördern lassen. Liegen die Themen nah beieinander, fragt die Behörde nach:
„Damit ist nicht eindeutig erkennbar, dass es sich um zwei eigenständige und in sich abgeschlossene Beratungen handelt.“
Kundengewinnung online und Kundengewinnung offline sind zum Beispiel ein Thema, nicht zwei.
So vermeidest du es: Zwei Beratungen nur bei klar verschiedenen Themen, mit getrennten Verträgen, getrennten Zeiträumen und zwei eigenen Berichten. Die Abgrenzung schreibst du am besten gleich in den Bericht.
5. Ein Beleg statt Kontoauszug
„Der eingereichte Zahlungsbeleg ersetzt nicht den Kontoauszug der Bank.“
Überweisungsbestätigungen, Umsatzanzeigen, Druckansichten aus dem Online-Banking und Exporte aus Buchhaltungsprogrammen werden nicht anerkannt.
So vermeidest du es: Nur den echten Kontoauszug der Bank einreichen, auf Papier oder als offiziellen Online-Kontoauszug, oder eine Bankbestätigung mit Stempel und Unterschrift. Empfänger und Rechnungsnummer müssen zu sehen sein. Bei Sammelüberweisungen gehört die Einzelaufstellung der Bank dazu.
6. Die Unterschrift ist digital oder kopiert
„Elektronische oder kopierte Unterschriften sind nicht ausreichend.“
Auch eine Unterschrift, die in zwei Vorgängen pixelgleich aussieht, fällt auf.
So vermeidest du es: Bericht, Verwendungsnachweis und alle Erklärungen handschriftlich und mit Datum unterschreiben, für jeden Vorgang neu.
7. Wem gehört das Konto?
„Es fehlt ein Beleg, aus dem hervorgeht, wer der Inhaber der im Verwendungsnachweisformular angegebenen Bankverbindung ist.“
So vermeidest du es: Der Kontoauszug muss den Namen des Kontoinhabers zeigen. Wenn nicht, eine Kopie der Bankkarte beilegen. Bezahlt werden muss vom Konto des Unternehmens, das den Zuschuss beantragt hat.
8. Wer hat die Empfehlungen umgesetzt?
„Eine Umsetzung der Ergebnisse durch Dritte ist nicht Gegenstand der Förderung.“
Die Frage kommt, wenn Bericht oder Rechnung so klingen, als hätte der Berater selbst umgesetzt, etwa eine Webseite gebaut.
So vermeidest du es: Rechnung und Bericht beschreiben Beratung, keine Umsetzung. Eine kurze Erklärung des Kunden, dass er die Empfehlungen selbst umsetzt, hilft.
9. Die Beratung hat zu früh begonnen
„In der Rechnung ist als Leistungszeitraum der 03.01.2025 angegeben, obwohl das Schreiben mit der Erlaubnis zum Beratungsbeginn erst am 10.01.2025 erstellt wurde.“
Das ist einer der wenigen Fehler, die sich nicht reparieren lassen. Mehr dazu im Artikel Erst das Informationsschreiben, dann der Vertrag.
So vermeidest du es: Kein Vertrag, kein Termin und kein Leistungsdatum vor dem Informationsschreiben.
10. Die Steuernummer fehlt
„Die Rechnung des Beratungsunternehmens lässt die Steuernummer nicht erkennen.“
So vermeidest du es: Steuernummer oder Umsatzsteuer-ID gehört auf jede Rechnung. Klingt banal, kommt aber bei etwa jedem vierzigsten Vorgang vor.
Weitere Punkte, die seltener vorkommen
- De-minimis-Erklärung unvollständig, weil frühere BAFA-Beratungen fehlen
- Beträge im Verwendungsnachweis weichen von der Rechnung ab
- ESF-Plus-Fragebogen kreuzt Themen an, die im Bericht nicht vorkommen
- Beratungstage überschneiden sich zeitlich mit Beratungen anderer Kunden
- Beratungstage oder Enddatum im Verwendungsnachweis passen nicht zum Bericht
- Das Thema oder das Fachgebiet des Beraters ist nicht förderfähig
Die gute Nachricht: 93 Prozent gehen trotzdem durch
Von allen beanstandeten Vorgängen, über die schon entschieden ist, wurden 93 Prozent am Ende bewilligt. Einige erst nach einem Widerspruch, aber bewilligt.
Echte Ablehnungen gab es in unserer Auswertung fast nur aus drei Gründen:
- Die Antwortfrist ist verstrichen. Auf eine Anhörung hast du meist zwei Wochen. Wird das knapp, bitte um Verlängerung, bevor die Frist abläuft.
- Die Beratung hat vor dem Informationsschreiben begonnen.
- Der Bericht war auch nach der Überarbeitung noch zu allgemein.
Rückfragen zum Zahlungsnachweis, zum Kontoinhaber oder zur Abgrenzung zweier Beratungen haben in keinem entschiedenen Fall zur Ablehnung geführt. Sie kosten Zeit, aber nicht den Zuschuss.
So haben wir ausgewertet
Grundlage sind rund 700 Vorgänge in unserem Portal (ohne stornierte). Wir haben die Schreiben und Stellungnahmen gelesen, viele davon als Scan. Jede Beanstandung wurde einem Thema zugeordnet und je Vorgang nur einmal gezählt. Ein Vorgang kann mehrere Themen haben.
Ein paar Einschränkungen gehören dazu. Rückfragen, die telefonisch geklärt wurden, fehlen. Die echte Quote dürfte also eher höher liegen. Kunden mit zwei Vorgängen bekommen oft dasselbe Schreiben, das zählt bei uns doppelt.
Was das für dich als Berater heißt
Fast alle Fehler auf dieser Liste passieren nicht in der Beratung, sondern im Papierkram danach. Genau dort setzen wir an. Im MR² Portal reichen wir den Verwendungsnachweis für dich ein, behalten die Fristen im Blick und bereiten die Stellungnahme vor, wenn doch eine Rückfrage kommt. Du berätst und zeichnest den Bericht, den Rest übernehmen wir.
Stand 6. Oktober 2026. Maßgeblich sind die Richtlinie und die Merkblätter der BAFA; einen Anspruch auf den Zuschuss gibt es nicht.