Wer einen BAFA-Zuschuss für eine Unternehmensberatung bekommt, stolpert früher oder später über das Wort „De-minimis“. Es steht in der Richtlinie, im Verwendungsnachweis und im Bescheid. Das klingt komplizierter, als es ist. Für die allermeisten kleinen Unternehmen ist es eine Formsache, wenn man sie ordentlich erledigt.
Was De-minimis bedeutet
Die EU erlaubt den Mitgliedstaaten, Unternehmen mit kleinen Beträgen zu unterstützen, ohne dass jede einzelne Hilfe in Brüssel genehmigt werden muss. Diese Kleinbeihilfen heißen De-minimis-Beihilfen, nach dem lateinischen „de minimis non curat praetor“, sinngemäß: Um Kleinigkeiten kümmert sich die Obrigkeit nicht.
Der Zuschuss für eine Unternehmensberatung ist genau so eine Beihilfe. Grundlage ist die EU-Verordnung 2023/2831.
Die Grenze: 300.000 € in drei Jahren
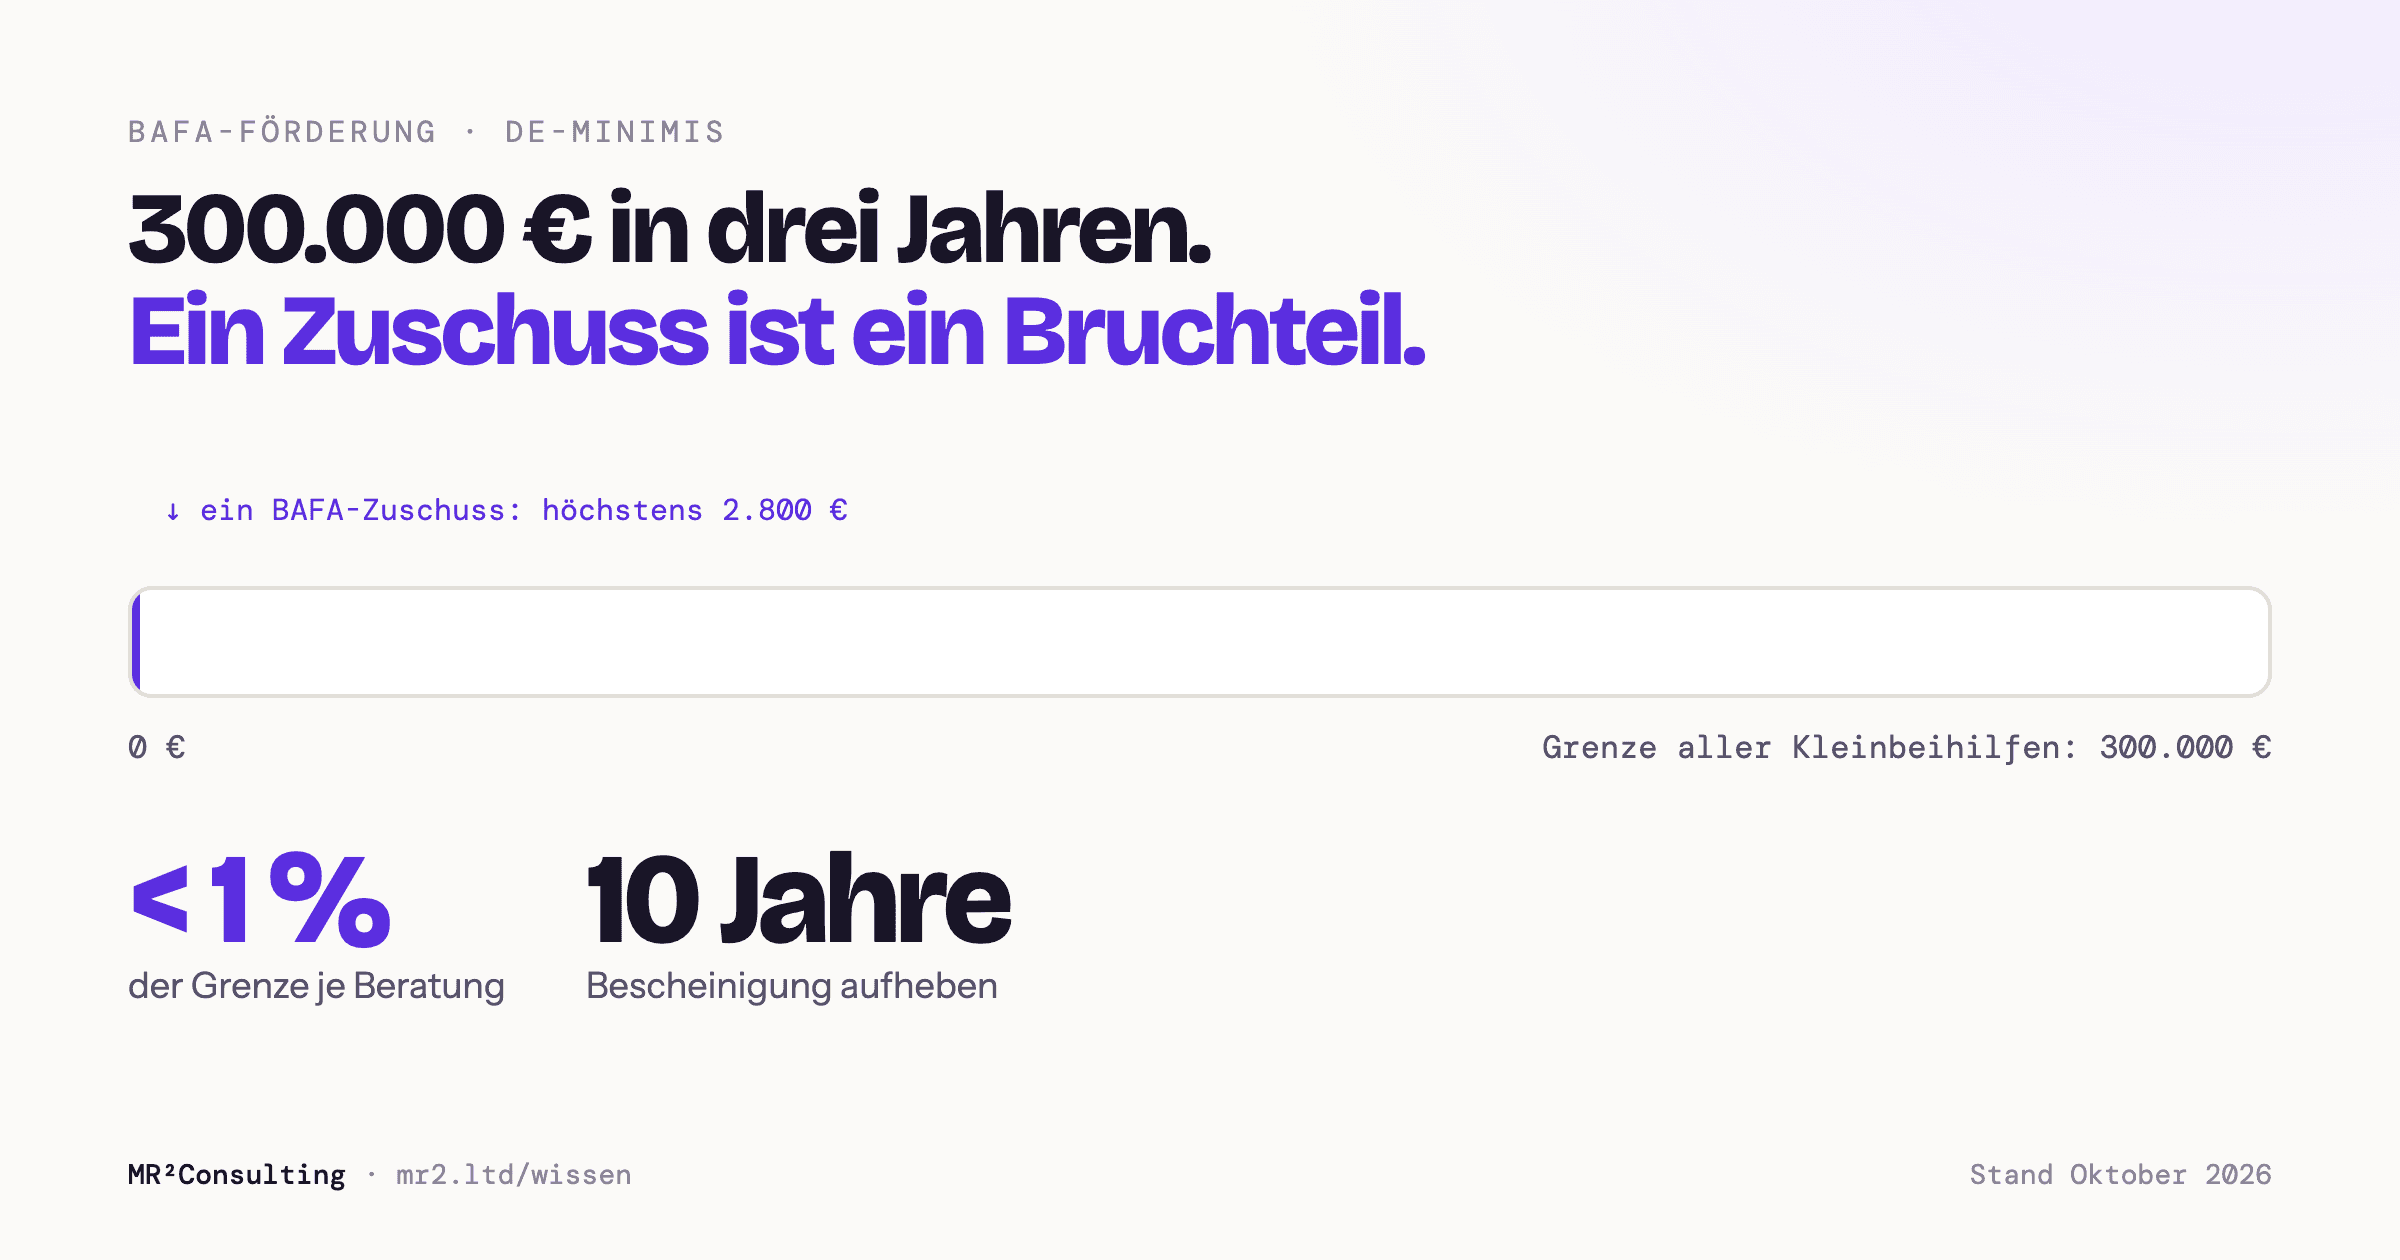
Alle De-minimis-Beihilfen, die ein Unternehmen bekommt, dürfen innerhalb von drei Jahren zusammen höchstens 300.000 € betragen. Gerechnet wird rollierend: Bei jeder neuen Beihilfe schaut man drei Jahre zurück, nicht auf Kalenderjahre.
Ein BAFA-Beratungszuschuss liegt bei höchstens 2.800 €. Selbst mit zwei Beratungen im Jahr ist man davon weit entfernt. Knapp wird es nur für Unternehmen, die schon größere Kleinbeihilfen aus anderen Programmen bekommen haben.
Würde die Grenze durch den Zuschuss überschritten, gibt es ihn nicht. Auch nicht anteilig.
Verbundene Unternehmen zählen zusammen
Die Grenze gilt für das „einzige Unternehmen“. Damit sind nicht nur deine Firma gemeint, sondern auch Unternehmen, die mit ihr eng verbunden sind, etwa über eine Mehrheitsbeteiligung. Hält deine GmbH zum Beispiel die Mehrheit an einer Tochter-GmbH, werden die Beihilfen beider Gesellschaften zusammengezählt.
Das ist auch der Grund, warum in der KMU-Erklärung nach Beteiligungen gefragt wird. Fehlt dort ein verbundenes Unternehmen, kommt eine Rückfrage.
Was in die De-minimis-Erklärung gehört
Zum Verwendungsnachweis gehört eine Erklärung, in der das Unternehmen alle De-minimis-Beihilfen der letzten drei Jahre angibt. Das betrifft jede Hilfe, in deren Bescheid ausdrücklich steht, dass es sich um eine De-minimis-Beihilfe handelt.
Am häufigsten vergessen werden frühere BAFA-Beratungen. Wer im letzten Jahr schon eine geförderte Beratung hatte, muss diesen Zuschuss eintragen. In unserer Auswertung der Rückfragen war eine unvollständige De-minimis-Erklärung bei etwa jedem sechzigsten Vorgang ein Thema.
So gehst du vor:
- Alle Bescheide der letzten drei Jahre durchsehen, auf denen „De-minimis“ steht.
- Je Beihilfe Datum, Behörde und Betrag notieren.
- Verbundene Unternehmen mitdenken.
- Die Erklärung vollständig ausfüllen und unterschreiben, auch wenn nichts einzutragen ist.
Die Bescheinigung: zehn Jahre aufheben
Mit der Bewilligung bekommst du eine De-minimis-Bescheinigung. Darauf steht die Höhe der Beihilfe. Diese Bescheinigung musst du zehn Jahre lang aufbewahren und auf Anforderung innerhalb einer Woche vorlegen.
Das klingt nach Bürokratie, hat aber Folgen: Wer die Bescheinigung nicht vorlegen kann, riskiert, dass der Zuschuss widerrufen und mit Zinsen zurückgefordert wird. Am besten legst du sie digital und auf Papier zu deinen Steuerunterlagen.
Das zentrale Register kommt
Die EU baut ein öffentliches Register auf, in dem alle De-minimis-Beihilfen erfasst werden. Laut Richtlinie spätestens ab dem 1. Januar 2026. Solange es noch keinen vollen Zeitraum von drei Jahren abdeckt, bleibt es bei der Erklärung durch das Unternehmen. Langfristig soll das Zusammentragen damit leichter werden.
Was das für dich als Berater heißt
Frag deinen Kunden schon im Erstgespräch nach früheren Förderungen und Beteiligungen. Dann ist die De-minimis-Erklärung beim Verwendungsnachweis in fünf Minuten erledigt, statt Wochen später eine Rückfrage auszulösen. Und erinnere ihn daran, die Bescheinigung aufzuheben. Das vergessen viele.
Stand 8. Oktober 2026. Maßgeblich sind die Richtlinie und die Merkblätter der BAFA; einen Anspruch auf den Zuschuss gibt es nicht.