Update 29.10.2026: Erst für Anträge ab dem 01.01.2027 steckt die EU-KMU-Erklärung im Verwendungsnachweisformular, und das Pflichtgespräch für junge Unternehmen entfällt. Die KMU-Definition selbst ändert sich nicht. Für Anträge bis 31.12.2026 gilt weiter, was hier steht. Mehr in Was sich ab 2027 ändert.
Die BAFA-Förderung heißt mit vollem Namen „Förderung von Unternehmensberatungen für KMU“. KMU steht für kleine und mittlere Unternehmen. Für die allermeisten Betriebe, die sich für den Zuschuss interessieren, ist die Frage schnell beantwortet: Ein Handwerksbetrieb mit zwölf Mitarbeitern oder eine Agentur mit fünf Leuten ist ein KMU. Schwieriger wird es, wenn Beteiligungen ins Spiel kommen oder das Unternehmen gerade erst gegründet wurde.
Wer überhaupt antragsberechtigt ist
Die Richtlinie nennt in Nummer 3.1 drei Voraussetzungen. Antragsberechtigt sind Unternehmen, die
- rechtlich selbständig sind und in der gewerblichen Wirtschaft oder in den Freien Berufen am Markt tätig sind,
- ihren Unternehmenssitz und Geschäftsbetrieb in Deutschland haben und
- die KMU-Definition der EU-Kommission erfüllen.
Um den dritten Punkt geht es hier. Die Richtlinie verweist auf die Empfehlung der Kommission vom 6. Mai 2003 und für die Einzelheiten auf den Benutzerleitfaden zur KMU-Definition der EU-Kommission aus dem Jahr 2020.
Die Grenzen auf einen Blick
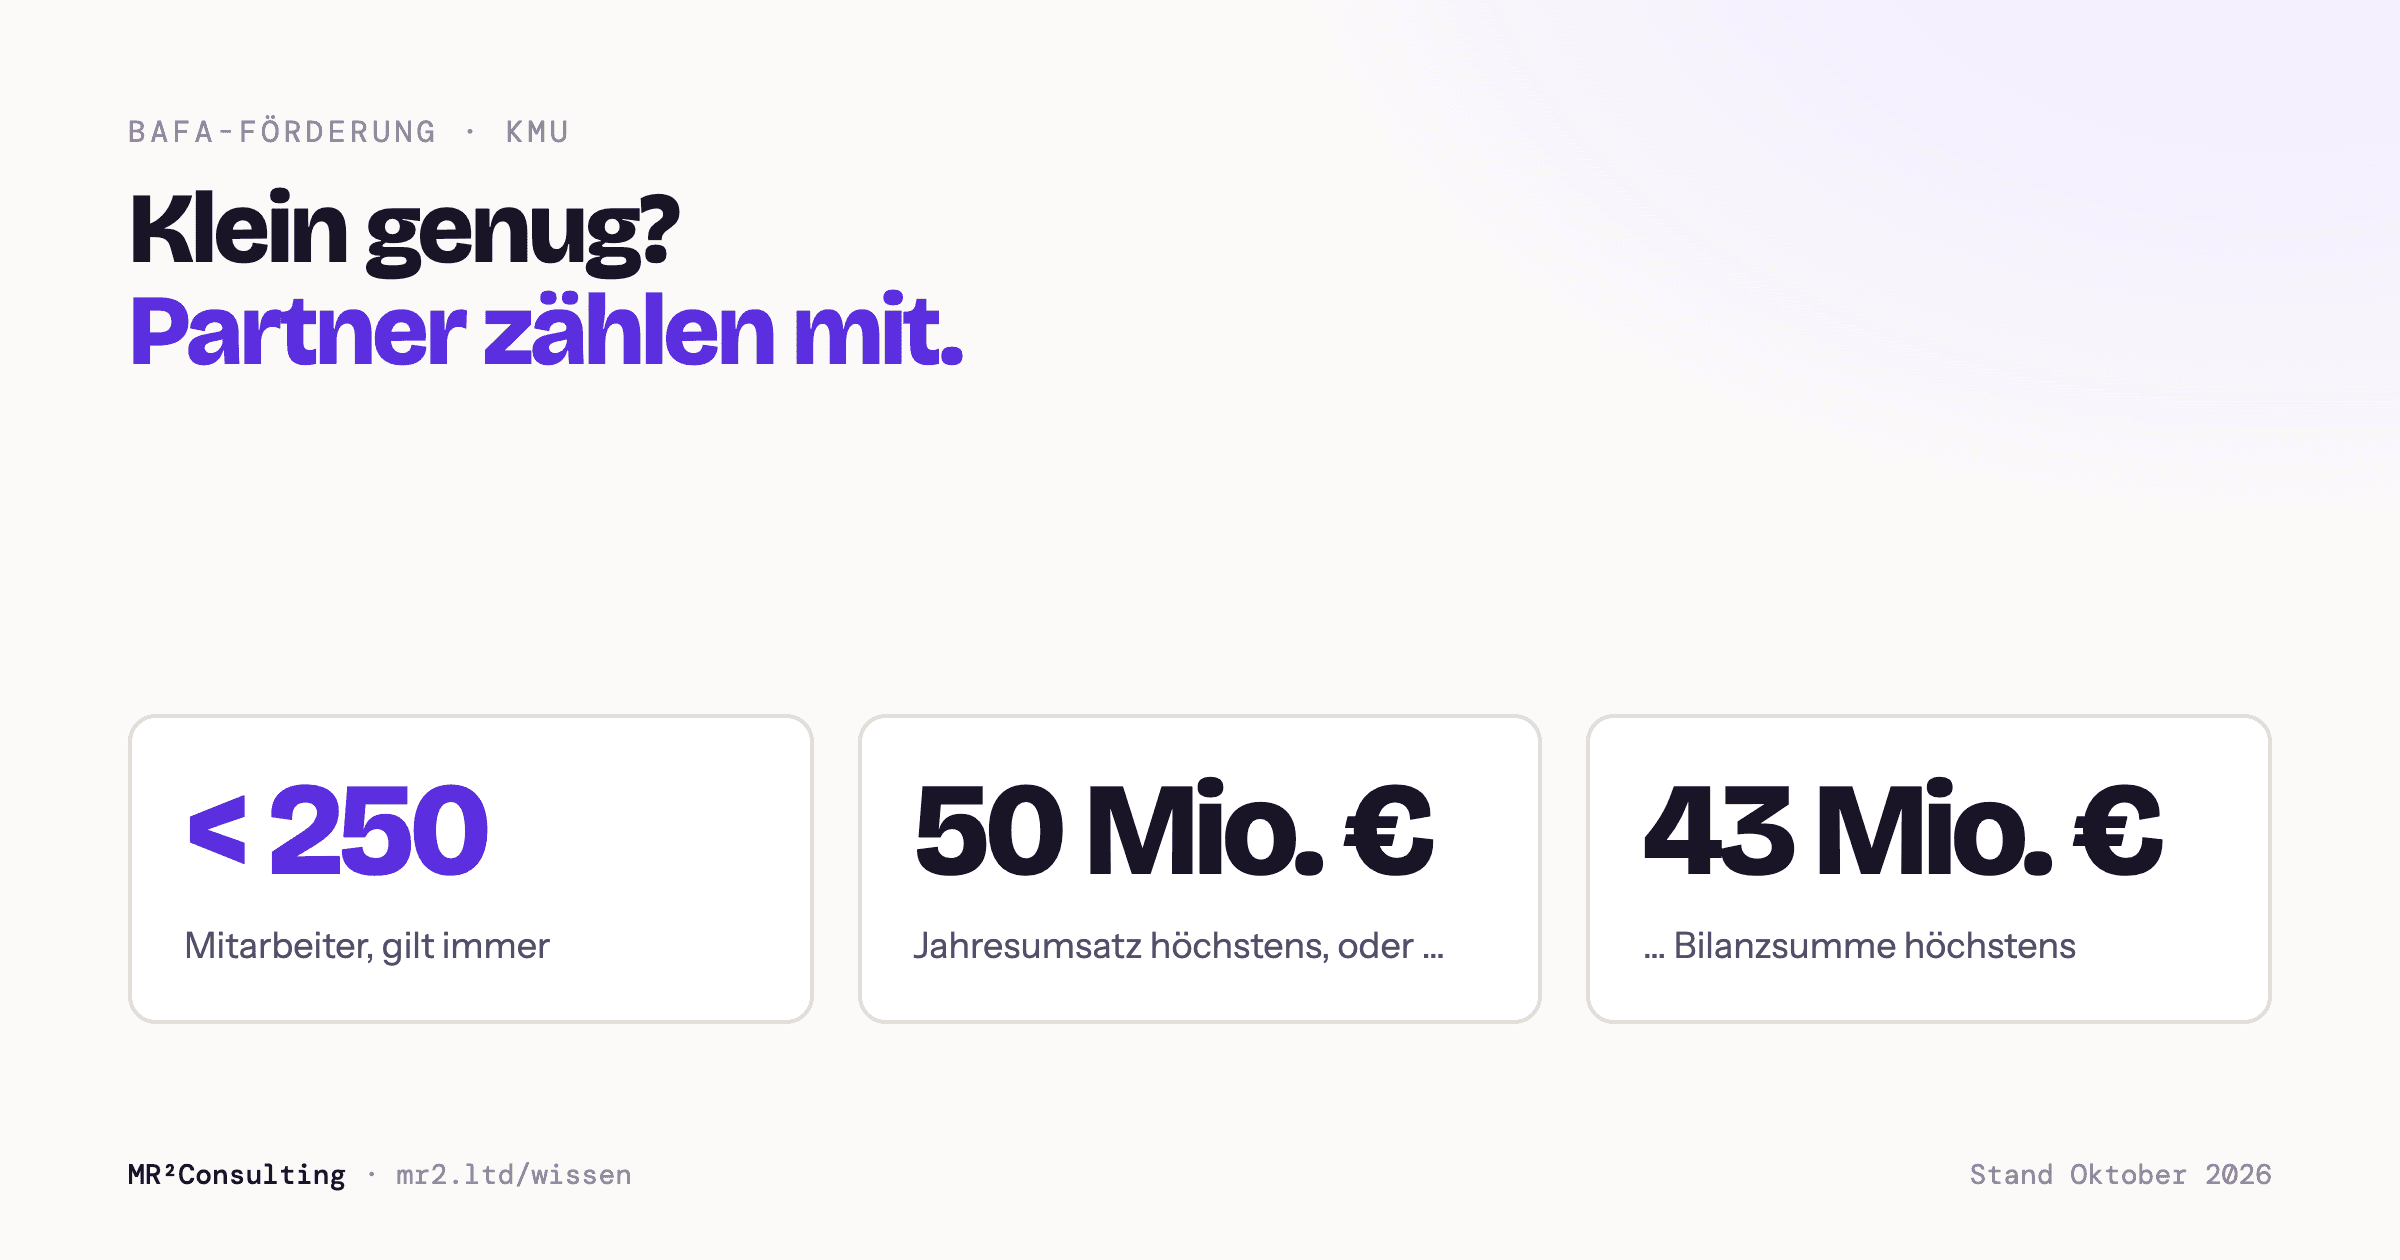
| Kennzahl | Grenze |
|---|---|
| Mitarbeiter | weniger als 250 |
| Jahresumsatz | nicht mehr als 50 Millionen Euro |
| Jahresbilanzsumme | nicht mehr als 43 Millionen Euro |
Die Mitarbeitergrenze gilt immer. Bei Umsatz und Bilanzsumme reicht es dagegen, wenn eine der beiden Grenzen eingehalten ist. Ein Unternehmen mit 180 Mitarbeitern, 60 Millionen Euro Umsatz und 30 Millionen Euro Bilanzsumme ist also noch ein KMU. Der Umsatz liegt zwar über der Grenze, die Bilanzsumme aber darunter.
Für einen typischen Kleinbetrieb sind diese Zahlen weit weg. Eine Bäckerei mit drei Filialen oder ein Steuerungsbauer mit vierzig Mitarbeitern liegt klar darunter. Die Grenzen werden erst dann zur echten Frage, wenn ein Unternehmen zu einer Gruppe gehört.
Welches Jahr zählt und was Gründer machen
Maßgeblich sind die Zahlen aus dem letzten Geschäftsjahr vor der Antragstellung. Nicht die Planung für das laufende Jahr und nicht der Stand am Tag der Beratung.
Bei neu gegründeten Unternehmen gibt es dieses Geschäftsjahr oft noch nicht. Für sie sagt die Richtlinie: Wer noch keinen Jahresabschluss erstellt hat, schätzt die Angaben nach Treu und Glauben. Das heißt nicht großzügig und nicht vorsichtig nach unten, sondern ehrlich nach dem, was absehbar ist.
Wichtig ist dabei weniger die genaue Zahl als ihre Gleichheit. Wer im Antrag drei Mitarbeiter schätzt und im Bericht von fünf schreibt, bekommt eine Rückfrage. Leg die Schätzung einmal fest und nutze sie überall.
Für junge Unternehmen gilt außerdem eine Zusatzpflicht beim Regionalpartner. Mehr dazu im Artikel Junge Unternehmen: das Pflichtgespräch mit dem Regionalpartner.
Partner und verbundene Unternehmen zählen mit
Hier liegt der Teil der KMU-Definition, den viele übersehen. Die Richtlinie sagt: Das Unternehmen darf die Grenzen für Mitarbeiterzahl und Umsatz oder Bilanzsumme zusammen mit einem Partnerunternehmen oder verbundenen Unternehmen nicht überschreiten.
Es reicht also nicht, dass deine eigene Firma klein ist. Gehört sie zu einer größeren Gruppe oder ist sie an anderen Unternehmen beteiligt, werden deren Zahlen nach den Regeln der EU mit einbezogen. Eine kleine Tochter eines großen Konzerns ist deshalb in der Regel kein KMU, auch wenn sie selbst nur zehn Mitarbeiter hat.
Typische Fälle aus kleinen Betrieben sind harmloser:
- Der Inhaber einer GmbH hält zusätzlich eine zweite GmbH, etwa für eine Immobilie oder einen zweiten Geschäftszweig.
- Zwei Gesellschafter sind gemeinsam an mehreren kleinen Firmen beteiligt.
- Eine Betriebsgesellschaft und eine Besitzgesellschaft teilen sich die Aufgaben.
Meistens bleibt die Gruppe zusammen weit unter den Grenzen. Angeben musst du die Verbindungen trotzdem. Wann genau ein Unternehmen als Partner- und wann als verbundenes Unternehmen gilt und wie die Zahlen dann zusammengerechnet werden, regelt der Benutzerleitfaden der EU-Kommission. Bei verschachtelten Beteiligungen lohnt es sich, ihn mit dem Steuerberater durchzugehen.
Unabhängig von der Größe gibt es einen weiteren Ausschluss in Nummer 3.2: Unternehmen, die in einem Beteiligungsverhältnis zu Religionsgemeinschaften, juristischen Personen des öffentlichen Rechts oder deren Eigenbetrieben stehen, sind nicht antragsberechtigt.
Die Beteiligungen spielen übrigens noch an einer zweiten Stelle eine Rolle, bei der Grenze für De-minimis-Beihilfen. Mehr dazu im Artikel De-minimis bei der BAFA-Förderung.
Wo es in der Praxis hakt
Die KMU-Eigenschaft wird nicht nur beim Antrag abgefragt. Zum Verwendungsnachweis gehört laut Richtlinie ein ausgefülltes und unterschriebenes Formular zur EU-KMU- und De-minimis-Erklärung. Spätestens dort müssen alle Angaben stimmen und zu den übrigen Unterlagen passen.
In unserer Auswertung von über 500 Vorgängen tauchen dazu zwei Punkte weit oben auf:
| Beanstandung | Anteil aller Vorgänge |
|---|---|
| Unternehmensangaben widersprechen sich | 9,3 % |
| Verwendungsnachweis-Formular oder KMU-Erklärung fehlt oder ist falsch | 7,1 % |
Hinter dem ersten Punkt stecken oft Kleinigkeiten mit Folgen. Im Antrag steht „natürliche Person“, in der KMU-Erklärung „juristische Person“. Die Mitarbeiterzahl im Bericht weicht vom Antrag ab. Oder ein verbundenes Unternehmen fehlt in der Erklärung. In einem Schreiben dazu hieß es sinngemäß: Wenn gesellschaftsrechtliche Verflechtungen bestehen, muss in der EU-KMU-Erklärung „verbundenes Unternehmen“ angekreuzt werden.
So vermeidest du das:
- Rechtsform, Anschrift, Gründungsdatum, Mitarbeiterzahl und Umsatz einmal am Handelsregister, an der Gewerbeanmeldung und am letzten Jahresabschluss prüfen.
- Alle Beteiligungen auflisten, in beide Richtungen: an wem ist dein Unternehmen beteiligt, und wer ist an deinem Unternehmen beteiligt.
- Diese Angaben unverändert in Antrag, KMU-Erklärung, Bericht und Verwendungsnachweis übernehmen.
- Die Erklärung vollständig, mit allen Seiten und handschriftlich unterschrieben einreichen.
Was das für dich als Berater heißt
Stell die KMU-Frage im Erstgespräch nicht nur nach Mitarbeitern und Umsatz, sondern auch nach Beteiligungen. Ein Satz wie „Gibt es noch andere Firmen, an denen du oder deine Gesellschafter beteiligt sind?“ erspart später eine Rückfrage. Notier dir Rechtsform, Mitarbeiterzahl und Umsatz aus den Unterlagen deines Kunden und nutze genau diese Zahlen im Bericht. Bei Neugründungen sprich die Schätzung offen an und halte sie fest. Wer seine Anträge im MR² Portal abwickelt, hat Antrag, Erklärungen und Verwendungsnachweis an einer Stelle und sieht Abweichungen früher.
Stand 3. November 2026. Maßgeblich sind die Richtlinie und die Merkblätter der BAFA; einen Anspruch auf den Zuschuss gibt es nicht.