Update 29.10.2026: Für Anträge ab dem 01.01.2027 kann auch eine im Onlinebanking erzeugte Umsatzanzeige (vorläufiger Kontoauszug, keine einfache Druckansicht) anerkannt werden, wenn Zahlungsempfänger, Rechnungsdaten und Wertstellungsdatum draufstehen. Den Kontoauszug trotzdem aufheben, die Prüfer können ihn verlangen. Für Anträge bis 31.12.2026 gilt, was hier steht. Mehr in Was sich ab 2027 ändert.
Die Beratung ist vorbei, der Bericht ist unterschrieben, die Rechnung bezahlt. Jetzt fehlt nur noch der Nachweis, dass das Geld geflossen ist. Klingt einfach. Trotzdem ist der Zahlungsnachweis einer der häufigsten Gründe für eine Rückfrage. In unserer Auswertung betraf er etwa 9 Prozent aller Vorgänge, wenn man den falschen Beleg, den fehlenden Kontoinhaber und die Sammelüberweisung zusammennimmt.
Die gute Nachricht: Der Fehler ist leicht zu vermeiden, wenn du weißt, worauf es ankommt.
Erst vollständig bezahlen, dann einreichen
Die Richtlinie ist hier eindeutig. Der Zuschuss wird nur gewährt, wenn dein Unternehmen die in Rechnung gestellten Beratungskosten einschließlich Umsatzsteuer in voller Höhe anerkannt und bezahlt hat. Belegt wird das mit deinem Kontoauszug im Verwendungsnachweis.
Für dich heißt das:
- Die ganze Rechnung ist bezahlt, nicht nur ein Teil und nicht nur der Nettobetrag.
- Die Zahlung ist auf dem Kontoauszug zu sehen, bevor du den Verwendungsnachweis einreichst.
- Der Verwendungsnachweis muss spätestens sechs Monate nach Erhalt des Informationsschreibens vollständig vorliegen. Plan die Zahlung also nicht auf den letzten Tag.
Kostet die Beratung mehr als 3.500 €, ist das kein Problem. Der Teil darüber wird nur nicht bezuschusst und muss aus eigenen Mitteln bezahlt werden. Wie viel Zuschuss am Ende herauskommt, steht im Artikel 50 oder 80 Prozent.
Was als Nachweis anerkannt wird
Das Merkblatt zu Zahlung und Zahlungsnachweis nennt genau diese Wege:
| Nachweis | Was gilt |
|---|---|
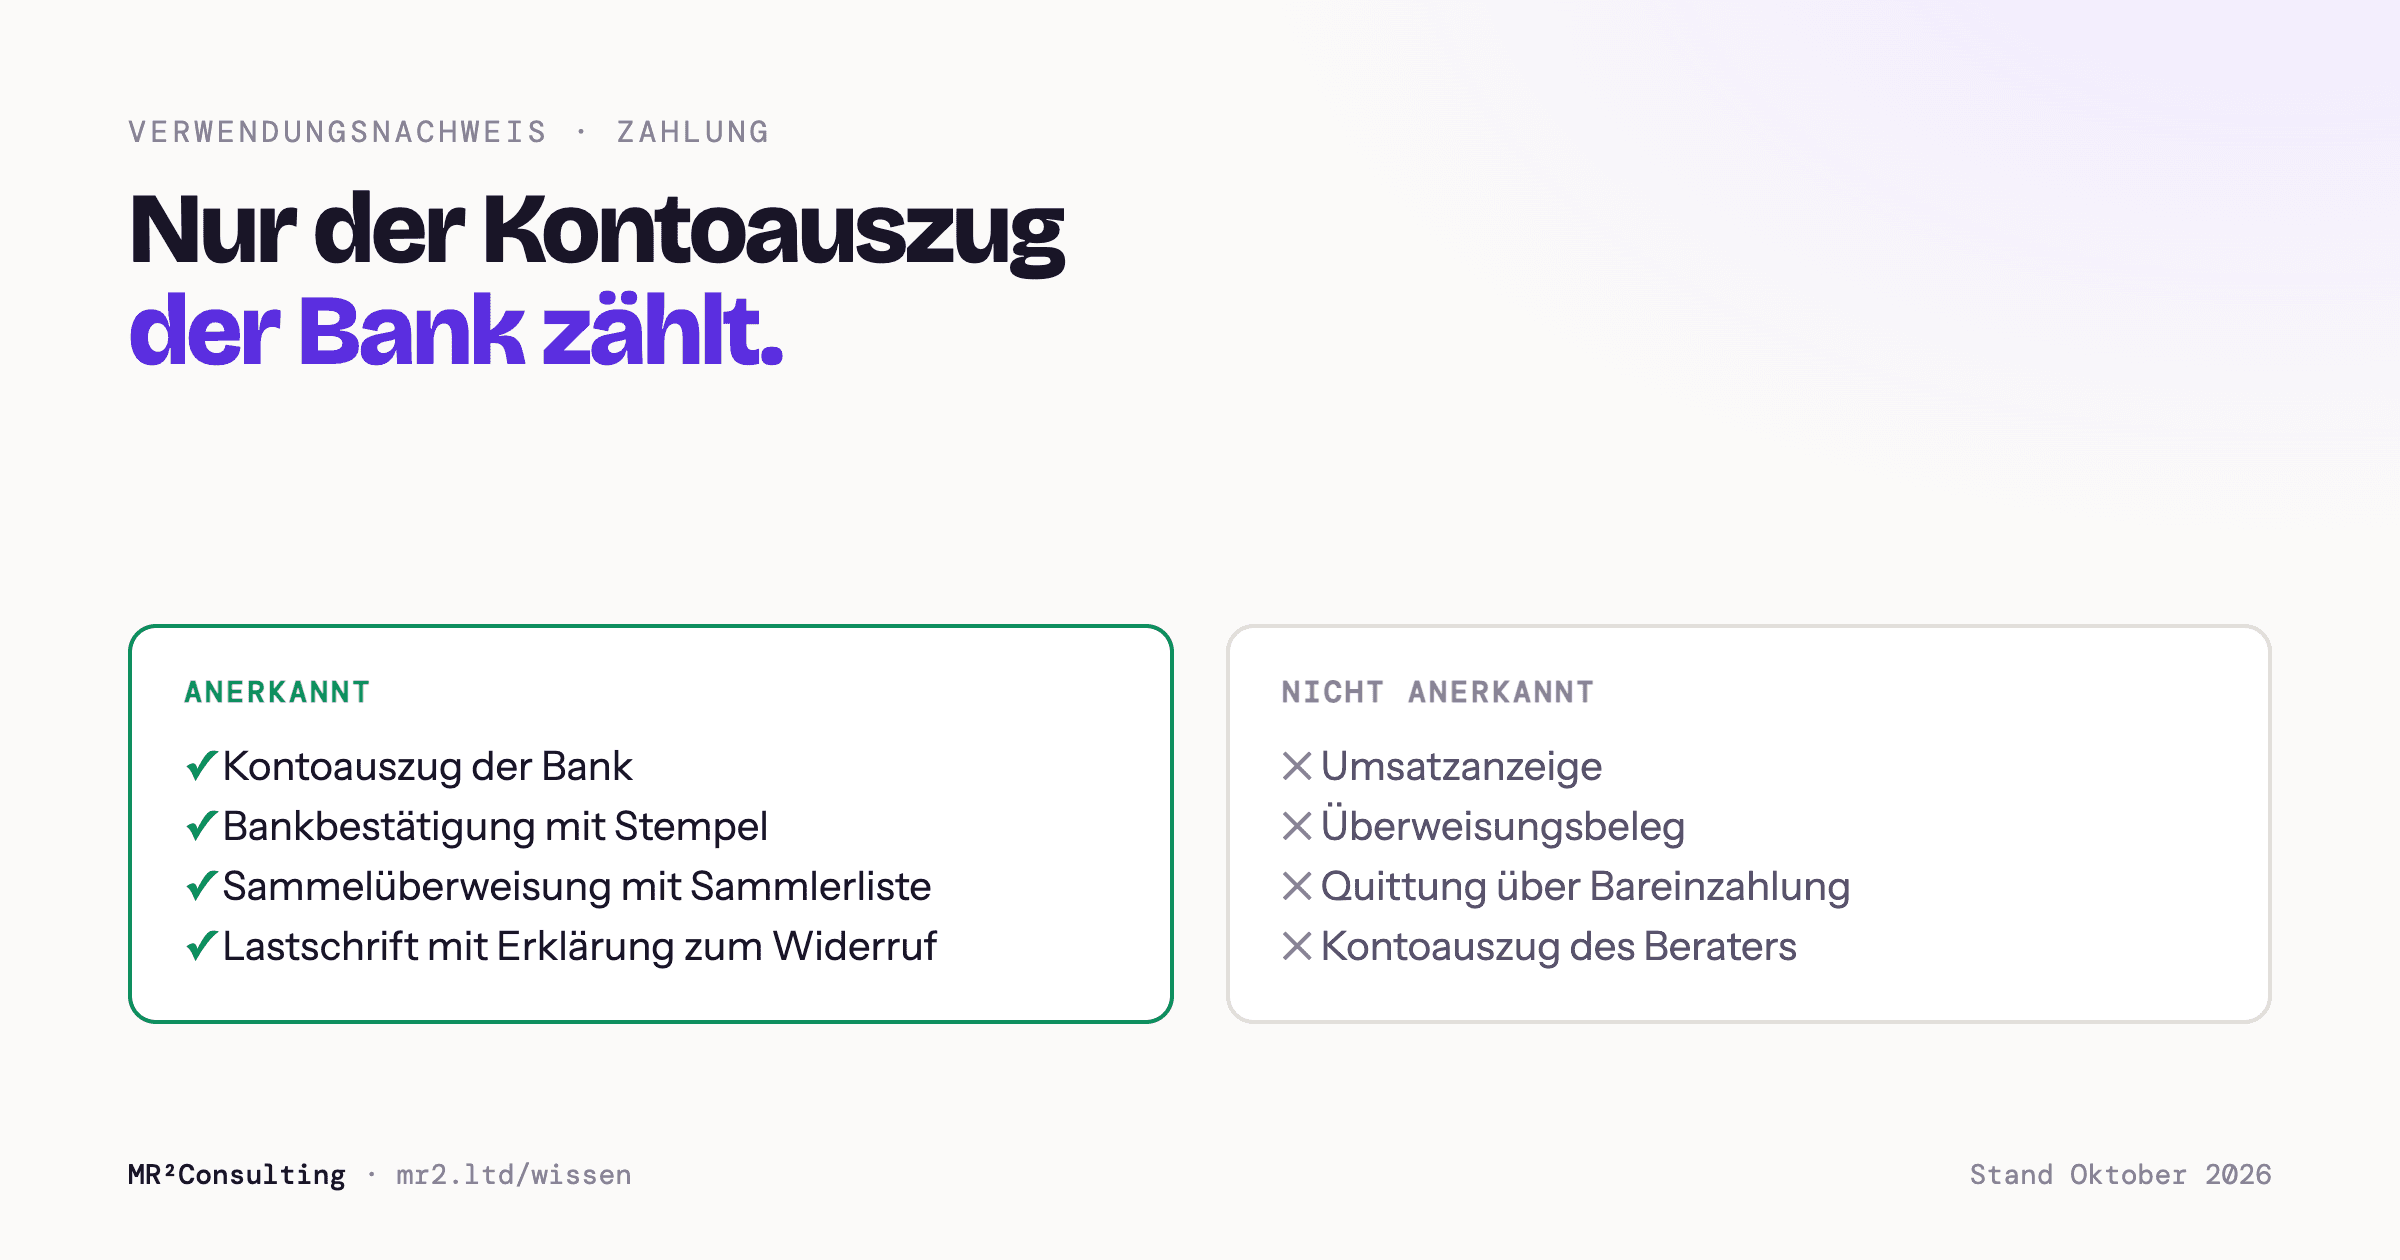
| Kontoauszug der Bank | Muss als „Kontoauszug“ bezeichnet sein. Papier oder online von der Bank erstellt, beides geht. |
| Bankbestätigung | Enthält alle Angaben eines Kontoauszugs und ist von der Bank unterschrieben und gestempelt. |
| Sammelüberweisung | Kontoauszug plus Sammlerliste der Bank. Die Endsumme der Liste muss zum Betrag auf dem Kontoauszug passen. |
| Basislastschrift | Zusätzlich eine schriftliche Erklärung, dass innerhalb der Widerrufsfrist von sechs Wochen kein Widerruf erfolgt ist. Bei der SEPA-Firmenlastschrift ist das nicht nötig. |
Der wichtigste Satz dabei: Anerkannt wird nur, was die Bank als Kontoauszug erstellt. Im Online-Banking findest du die Kontoauszüge meist in einem eigenen Postfach, getrennt von der Umsatzliste.
Was nicht anerkannt wird
Das Merkblatt schließt ausdrücklich aus:
- Umsatzanzeigen und Umsatzaufstellungen
- Buchungsbelege und Zahlungsanweisungsbelege, also auch die Überweisungsbestätigung
- Quittungen über Bareinzahlungen
- den Kontoauszug des Beraters
- Wechsel, egal in welcher Form
Warum so streng? Eine Umsatzanzeige erstellst du selbst. Je nach Abfrage sieht sie anders aus und lässt sich verändern. Ein Kontoauszug kommt von der Bank. Deshalb gilt er als Beleg, die Druckansicht aus dem Online-Banking nicht. Dasselbe gilt für Exporte aus Buchhaltungs- oder Bankingprogrammen.
Der Satz, den Unternehmen in diesem Fall am häufigsten lesen, lautet sinngemäß: Der eingereichte Zahlungsbeleg ersetzt nicht den Kontoauszug der Bank. In unserer Auswertung kam das bei 5,8 Prozent aller Vorgänge vor.
Noch ein Detail aus dem Merkblatt: Belege dürfen nicht gestückelt oder zusammenkopiert sein. Du darfst andere Buchungen schwärzen, aber der Auszug muss als Ganzes erkennbar bleiben.
Wem gehört das Konto?
Die zweite typische Rückfrage betrifft den Kontoinhaber. Sie kam bei 4,3 Prozent aller Vorgänge. Der Zuschuss setzt voraus, dass dein Unternehmen gezahlt hat, und zwar von dem Konto, das du im Verwendungsnachweis angibst.
Achte deshalb auf drei Dinge:
- Bezahlt wird vom Konto des Unternehmens, das den Zuschuss beantragt hat. Nicht vom Privatkonto eines Gesellschafters, nicht vom Konto einer Schwesterfirma.
- Auf dem Kontoauszug ist der Name des Kontoinhabers zu sehen. Fehlt er, leg eine Kopie der Bankkarte bei.
- Empfänger und Rechnungsnummer sind in der Buchung erkennbar. Schreib die Rechnungsnummer deshalb schon in den Verwendungszweck der Überweisung.
Eigene Mittel, keine Umwege
Die Richtlinie verbietet einige Wege der Bezahlung ausdrücklich:
- Barzahlung und Verrechnung. Bei Barzahlungen oder Verrechnungen gibt es keinen Zuschuss.
- Geld vom Berater. Das Honorar darf weder direkt noch indirekt aus Mitteln des Beraters oder ihm nahestehender Dritter bezahlt, vorfinanziert oder übernommen werden. Ein Darlehen des Beraters für seine eigene Rechnung ist damit ausgeschlossen.
- Geld von interessierten Dritten. Dasselbe gilt für Dritte, die ein geschäftliches Interesse an der Beratung haben, auch wenn sie mit dem Berater nichts zu tun haben.
Den Eigenanteil trägt also dein Unternehmen selbst.
Sammelüberweisung: einzeln ist einfacher
Wer mehrere Rechnungen in einem Rutsch bezahlt, braucht neben dem Kontoauszug die Sammlerliste der Bank. Aus ihr muss hervorgehen, dass die Beraterrechnung im Gesamtbetrag enthalten ist. In unserer Auswertung fehlte diese Einzelaufstellung bei 1,7 Prozent aller Vorgänge.
Am einfachsten ist es, die Beratung einzeln zu überweisen. Dann steht sie als eigene Buchung auf dem Auszug, und es gibt nichts zu erklären.
Kurze Prüfliste vor dem Hochladen
- Ist die Rechnung inklusive Umsatzsteuer vollständig bezahlt?
- Ist das Dokument von der Bank als Kontoauszug erstellt, oder liegt eine gestempelte Bankbestätigung vor?
- Sind Kontoinhaber, Empfänger, Betrag, Datum und Rechnungsnummer zu sehen?
- Ist es das Konto aus dem Verwendungsnachweis?
- Bei Sammelüberweisung: Liegt die Sammlerliste bei? Bei Basislastschrift: Liegt die Erklärung zum Widerruf bei?
Übrigens: Rückfragen zum Zahlungsnachweis oder zum Kontoinhaber haben in unserer Auswertung in keinem entschiedenen Fall zur Ablehnung geführt. Sie kosten aber Wochen, bis das Geld auf dem Konto ist. Mehr zu den übrigen Stolperstellen steht im Artikel Die häufigsten Fehler beim Verwendungsnachweis.
Was das für dich als Berater heißt
Schick diesen Artikel deinem Kunden zusammen mit der Rechnung. Dann weiß er vorher, dass er vom Firmenkonto, in voller Höhe und mit Rechnungsnummer im Verwendungszweck überweist und später den echten Kontoauszug braucht. Und nimm keine Barzahlung an, auch wenn es der Kunde anbietet. Im MR² Portal wickeln wir den Verwendungsnachweis mit allen Nachweisen ab, den Kontoauszug eingeschlossen.
Stand 29. Oktober 2026. Maßgeblich sind die Richtlinie und die Merkblätter der BAFA; einen Anspruch auf den Zuschuss gibt es nicht.